भोर्डरिङ भनेको के हो र के होइन

प्रत्येक दावीमा हुनुपर्ने तीन तत्वहरू

- अनुबंध। कानुनी रूपमा गरिएको सम्झौताले पक्षहरूलाई बाँध्छ, र परिणामस्वरूप दायित्वहरू सहमति भएको कुरा र त्यसमा थपिएको तर्कसंगतता र निष्पक्षता अनुसार लागू हुन्छन्।
- गलत कार्य (onrechtmatige daad)। मुलुकी संहिताको धारा ६:१६२ ले आफूले गरेको गैरकानूनी कार्य गर्ने व्यक्तिलाई त्यसबाट अर्को पक्षले भोग्नु पर्ने क्षतिको क्षतिपूर्ति दिन बाध्य पार्छ।
- विधान। केही दायित्वहरू नियमबाट प्रत्यक्ष रूपमा पालना हुन्छन्: पारिवारिक कानूनमा पालनपोषण दायित्व, कर ऋण, र कर्मचारीहरूप्रतिको वैधानिक कर्तव्यहरू उदाहरण हुन्।
- अन्यायपूर्ण समृद्धि र अनुचित भुक्तानी। कानुनी आधार बिना अर्को पक्षको खर्चमा धनी भएको पक्षले त्यो नोक्सानीलाई उचित हदसम्म क्षतिपूर्ति दिनुपर्छ, र कुनै कानुनी आधार बिना भुक्तानी गरिएको पैसालाई अनुचित भुक्तानीको रूपमा पुनः प्राप्त गर्न सकिन्छ।
- स्वैच्छिक हस्तक्षेप (zaakwaarneming)। अरूको हितको उचित हेरचाह गर्ने व्यक्तिले त्यसो गर्न बाध्य नभई त्यसो गर्न लागेको लागत असुल गर्न सक्छ।
दाबीका मुख्य प्रकारहरू र किन भिन्नता महत्त्वपूर्ण छ

| श्रेणी | यो के हो | सामान्य उदाहरण | दिवालियापनमा स्थिति |
|---|---|---|---|
| सुरक्षित दाबी | विशिष्ट सम्पत्तिमाथि धितो वा धितो राख्ने अधिकारद्वारा समर्थित दाबी। | व्यवसाय परिसरमा धितो राखेर सुरक्षित गरिएको बैंक ऋण। | सबैभन्दा बलियो। सुरक्षित ऋणदाताले सिद्धान्ततः आफ्नो सुरक्षा लागू गर्न सक्छ मानौं कुनै दिवालियापन भएको छैन। |
| सम्पत्ति ऋण | दिवालियापन आदेश पछि सम्पत्तिले लिएको ऋण। | अर्डर पछिको अवधिको लागि ट्रस्टीको शुल्क, भाडा र ज्याला। | सबै पूर्व-दिवालियापन दावीहरू अघि सम्पत्तिबाट भुक्तानी गरियो। |
| अधिमान्य दाबी | कानूनले प्राथमिकता दिएको दाबी। | बेलास्टिङडिएनस्टलाई तिर्नुपर्ने कर ऋण र UWV लाई तिर्नुपर्ने प्रिमियमहरू। | सम्पत्ति ऋण पछि, साधारण ऋणदाताहरू अगाडि भुक्तानी गरियो। |
| साधारण दाबी | कुनै सुरक्षा र कुनै वैधानिक प्राथमिकता बिनाको दाबी। | भुक्तानी नगरिएको आपूर्तिकर्ता बिल वा परामर्श शुल्क। | बाँकी रहेको रकमबाट अनुपातमा भुक्तानी गरिन्छ, जुन प्रायः केही पनि हुँदैन। |
| अधीनस्थ दाबी | दलहरू सहमत भएका छन् भन्ने दाबी अरूभन्दा पछाडि पर्छ। | बैंकको पक्षमा अधीनस्थ शेयरधारक ऋण। | लाइनको अन्तिममा। |
जब दावी लागू गर्न योग्य हुन्छ: देय मिति, पूर्वनिर्धारित र सूचना

दाबी प्रमाणित गर्दै
डच प्रक्रियागत कानूनले कानुनी परिणाममा भर पर्ने पक्षमाथि प्रमाणको भार राख्छ: ऋणदाताले सम्झौता र डेलिभरी प्रमाणित गर्छ, ऋणीले भुक्तानी, प्रिस्क्रिप्शन वा अन्य कुनै बचाउ प्रमाणित गर्छ। व्यवहारमा, दावी तर्कको सट्टा फाइलमा जितिन्छ वा हारिन्छ। आवश्यक पर्ने कुरा भनेको सम्झौता र कुनै पनि सामान्य सर्तहरू हुन्, जसमा सम्झौता गर्नु अघि वा समयमा सर्तहरू वास्तवमा प्रदान गरिएको थियो भन्ने प्रमाण, अर्डर पुष्टिकरण, डेलिभरी वा कार्यसम्पादनको प्रमाण, प्रेषणको प्रमाण सहितको बीजक, र ऋणीले बीजकमा विवाद गरेको वा नगरेको पत्राचार हो। मौनताको प्रमाणिक भार हुन्छ। महिनौंसम्म विरोध बिना बीजकहरू प्राप्त गर्ने र त्यसपछि कामको गुणस्तरमा विवाद गर्ने ऋणीले त्यतिबेला किन केही भनिएन भन्ने स्पष्ट प्रश्नको सामना गर्छ। यसको विपरीत, लिखित उजुरीको जवाफ नदिने ऋणीले आफ्नो स्थिति कमजोर भएको पाउन सक्छ, किनभने दोषपूर्ण कार्यसम्पादनको सम्बन्धमा दावीलाई दोष पत्ता लागेपछि उचित समय भित्र ऋणीलाई सूचित नगरिएमा प्रतिबन्ध लगाउन सकिन्छ।सीमा: दावी कति समयसम्म जीवित रहन्छ
डच कानूनमा कुनै पनि वर्डरिङ अनिश्चित कालसम्म रहन्छ, र सीमा (verjaring) ले योग्यतामा कुनै पनि बचाउ भन्दा बढी दावीहरूलाई नष्ट गर्दछ। सम्झौता दायित्वको प्रदर्शनको दावीको लागि सामान्य नियम पाँच वर्षको अवधि हो, जुन दावी बाँकी र भुक्तानीयोग्य भएको दिनदेखि चल्छ। क्षतिको लागि दावीहरू तिनीहरूको आफ्नै शासनको अधीनमा हुन्छन्: घाइते पक्षले क्षति र जिम्मेवार व्यक्ति दुवैको बारेमा सचेत भएको दिनबाट पाँच वर्ष, घटनाबाट बीस वर्षको पूर्ण लामो-रोक अवधिको साथ, व्यक्तिगत चोट जस्ता विशिष्ट अवस्थामा विस्तार गरिएको। बिक्रीको सम्झौता अन्तर्गत उपभोक्ता खरीददारको दावी छोटो अवधिको अधीनमा हुन्छ, र जहाँ कुनै विशेष नियम लागू हुँदैन त्यहाँ बाँकी अवधि बीस वर्ष हुन्छ। सीमा अवरोध गर्न सकिन्छ। लिखित माग वा लिखित संचार जसमा लेनदारले स्पष्ट रूपमा कार्यसम्पादनको अधिकार सुरक्षित गर्दछ, भोलिपल्टबाट चल्ने नयाँ अवधि सुरु हुन्छ, जस्तै कार्यवाहीको सुरुवात वा ऋणीद्वारा ऋणको स्वीकृति। सीमा अवरोध नगर्ने कुरा भनेको आन्तरिक रिमाइन्डर, अनुत्तरित टेलिफोन कल, वा भुक्तानी अझै पनि दाबी गरिएको छ भन्ने कुनै संकेत बिना पठाइएको खाताको विवरण हो। प्रत्येक मागको मिति तोकिएको प्रतिलिपि राख्नु उपलब्ध सबैभन्दा सस्तो सुरक्षा हो। हाम्रो लेख डच कानूनमा सीमाहरूको विधान अवधिहरू मार्फत विस्तृत रूपमा काम गर्दछ। फैसलाले तस्वीर परिवर्तन गर्दछ। एक पटक अदालतले दावी स्थापित गरिसकेपछि, त्यो फैसला लागू गर्ने अधिकार बीस वर्षको धेरै लामो अवधिको अधीनमा हुन्छ, जुन आफैंमा अवरोध हुन सक्छ, त्यसैले आज केही नभएको ऋणीको विरुद्धमा प्राप्त गरिएको फैसला ऋणीको परिस्थितिमा सुधार भएमा उपयोगी रहन्छ।मागदेखि फैसलासम्म
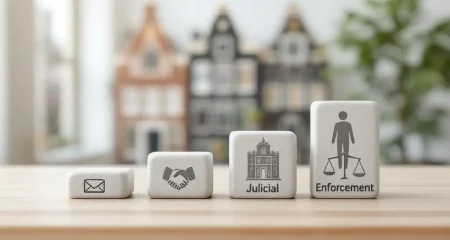
डच कानूनमा एक वर्डरिङ दुई चरणहरू मार्फत भुक्तानी नगरिएको मागबाट खातामा पैसासम्म यात्रा गर्दछ, र धेरैजसो दावीहरू कहिल्यै पहिलो चरण छोड्दैनन्। मैत्रीपूर्ण चरण (minnelijk traject) मा एक रिमाइन्डर, औपचारिक माग, र आवश्यक भएमा पूर्वनिर्धारित सूचना र भुक्तानी व्यवस्था समावेश हुन्छ। यस चरणमा एक सङ्कलन एजेन्सीलाई निर्देशन दिन सकिन्छ, र ऋण सङ्कलन सेवा गुणस्तर ऐनको परिचय पछि यस्ता एजेन्सीहरूलाई जस्टिसद्वारा राखिएको ऋण सङ्कलन सेवा प्रदायकहरूको दर्तामा प्रविष्ट गर्नुपर्छ। एजेन्सीले गर्न नसक्ने कुरा भनेको केहि पनि बाध्य पार्नु हो: यसमा निर्देशन दिने ऋणदाताको जस्तै शक्ति हुन्छ, जुन लेख्ने र वार्ता गर्ने शक्ति हो। न्यायिक चरण (gerechtelijk traject) शाही आदेशद्वारा नियुक्त सार्वजनिक अधिकारी, बेलिफ (gerechtsdeurwaarder) द्वारा सेवा गरिएको समनको रिट (dagvaarding) बाट सुरु हुन्छ। उपजिल्ला अदालतको लागि वैधानिक सीमासम्मको पैसा दावीहरू, र रोजगारी, भाडा, उपभोक्ता ऋण र उपभोक्ता बिक्री सम्बन्धी सबै मुद्दाहरूको सुनुवाइ क्यान्टोनरेक्टरद्वारा गरिन्छ, जहाँ कानुनी प्रतिनिधित्व अनिवार्य हुँदैन। ठूला र जटिल दावीहरू जिल्ला अदालतमा जान्छन्, जहाँ वकिलद्वारा प्रतिनिधित्व आवश्यक हुन्छ। यदि ऋणी उपस्थित भएन भने, पूर्वनिर्धारित रूपमा फैसला दिइन्छ; यदि यो देखा पर्यो भने, लिखित बयानहरूको आदानप्रदान हुन्छ, सामान्यतया मौखिक सुनुवाइ, र त्यसपछि फैसला।फैसला लागू गर्दै
फैसलाले ऋणदातालाई लागूयोग्य शीर्षक (कार्यकारी शीर्षक) दिन्छ। बेलिफले भुक्तानीको मागसँगै ऋणीलाई आधिकारिक प्रतिलिपि प्रदान गर्दछ, र त्यसपछि मात्र कार्यान्वयन हुन सक्छ। त्यहाँबाट बेलिफले रोजगारदाता वा भुक्तानी गर्ने निकायको हातमा ज्याला वा सुविधाहरू संलग्न गर्न, बैंक खाताहरू संलग्न गर्न र खाली गर्न, चल सम्पत्ति जफत गर्न र लिलामी गर्न, र जबरजस्ती बिक्रीको लागि नेतृत्व गर्ने अचल सम्पत्तिमा संलग्न दर्ता गर्न सक्छ। कम्पनीमा सेयरहरू पनि संलग्न गर्न सकिन्छ। ती शक्तिहरू विरुद्ध कानूनले सीमाहरू तोक्छ कि ऋणदाताले यसको अपेक्षाहरूमा कारक हुनुपर्छ। संरक्षित न्यूनतम आय, beslagvrije voet, एक व्यक्तिगत ऋणीको लागि छोडिनुपर्छ, र यो आधिकारिक आय डेटाबाट बेलिफद्वारा गणना गरिन्छ। दैनिक जीवनको लागि आवश्यक सामानहरू र ऋणीलाई जीविकोपार्जन गर्न आवश्यक उपकरणहरू जफत गर्न सकिँदैन। ऋण तिर्न असमर्थताको लागि कुनै कैद छैन। जहाँ धेरै ऋणदाताहरूले एकैचोटि लागू गरिरहेका छन्, तिनीहरूले केन्द्रीय दर्ता मार्फत सङ्कलन गरिएको कुरा साझा गर्छन्, त्यसैले समयमा पहिलो हुनु भनेको सङ्कलन गर्नुपर्ने कुराको बारेमा यथार्थवादी हुनु भन्दा कम महत्त्वपूर्ण छ।सम्पत्तिको रूपमा दावी हस्तान्तरण, धितो राख्ने र प्रयोग गर्ने
दाबी सम्पत्तिको अधिकार भएकोले, यसलाई सार्न र बोक्न सकिन्छ, र व्यवसायहरूले यो निरन्तर गर्छन्, प्रायः ती सर्तहरूमा वर्णन नगरी। असाइनमेन्ट (सेसी) ले दाबीलाई नयाँ ऋणदातालाई स्थानान्तरण गर्दछ। डच कानुन दुई रूपहरू छन्। सार्वजनिक असाइनमेन्टमा दावीलाई कृतिद्वारा हस्तान्तरण गरिन्छ र ऋणीलाई सूचना दिइन्छ; त्यस क्षणदेखि ऋणीले नयाँ ऋणदातालाई भुक्तानी गरेर मात्र ऋण मुक्त गर्न सक्छ। मौन असाइनमेन्टमा स्थानान्तरण नोटरीयल कृतिद्वारा वा कर अधिकारीहरूसँग दर्ता गरिएको निजी कृतिद्वारा प्रभावकारी हुन्छ, र कुनै सूचना दिइँदैन, जुन सामान्यतया प्राप्य वित्तपोषणको संरचना हो: ग्राहकले मूल आपूर्तिकर्तालाई भुक्तानी गरिरहन्छ जबसम्म फाइनान्सरले असाइनमेन्ट खुलासा गर्न रोज्दैन। प्राप्यमाथि प्रतिज्ञाको अधिकारले उस्तै तरिकाले काम गर्छ र डच बैंकले व्यापारिक व्यवसायलाई लिने सबैभन्दा सामान्य सुरक्षा हो। यहाँ पनि प्रतिज्ञा खुलासा वा अज्ञात हुन सक्छ, र अज्ञात प्रतिज्ञालाई आवधिक रूपमा ताजा गरिन्छ ताकि नयाँ उत्पन्न बीजकहरू कभर हुन्छन्। दुई सीमाहरू जान्न लायक छन्। पहिलो, सम्झौताले असाइनमेन्टलाई प्रतिबन्धित वा बहिष्कार गर्न सक्छ, र जहाँ खण्ड केवल सम्झौताको वाचा सिर्जना गर्नुको सट्टा दावीलाई नै असर गर्नको लागि शब्दबद्ध गरिएको छ, यसको उल्लङ्घनमा असाइनमेन्ट पूर्ण रूपमा असफल हुन्छ। सर्वोच्च अदालतले यस्तो खण्डको केवल सम्झौता प्रभाव हुने अनुमान गरेको छ जबसम्म यसको शब्दावलीले पक्षहरूले दावीलाई गैर-हस्तान्तरणीय बनाउन चाहेको देखाउँदैन, त्यसैले सटीक मस्यौदाले फाइनान्सरले केहि प्राप्त गर्छ कि गर्दैन भनेर निर्णय गर्छ। प्राप्य पोर्टफोलियोका खरीददारहरू र फ्याक्टरिङमा भर पर्ने व्यवसायहरूले आफ्नो प्राप्य बैंकयोग्य छ भनी मान्नु अघि प्रत्येक भौतिक सम्झौतामा असाइनमेन्ट खण्ड पढ्नुपर्छ। दोस्रो, ऋणीले आफ्नो प्रतिरक्षा राख्छ। एक असाइनीले दावीलाई यथास्थितिमा प्राप्त गर्छ, जसमा सेट-अफको कुनै पनि अधिकार, कार्यसम्पादनको गुणस्तरको बारेमा कुनै पनि विवाद र भुक्तानी स्थगित गर्ने कुनै पनि सम्झौता समावेश छ। अन्तर्निहित फाइल नदेखी दावी खरिद गर्नु भनेको मुद्दा किन्नु हो।सीमापार दाबीहरू: कुन कानून र कुन अदालत
जहाँ ऋणदाता र ऋणी फरक-फरक देशहरूमा स्थापित छन्, त्यहाँ दुई प्रश्नहरू योग्यता अगाडि आउँछन्। कुन कानूनले दावीलाई नियन्त्रण गर्छ, र कुन अदालतले यसलाई सुन्न सक्छ। युरोपेली संघ भित्रको सम्झौता दावीहरूको लागि, लागू कानून रोम I नियमन द्वारा निर्धारण गरिन्छ। पक्षहरू सिद्धान्तमा छनौट गर्न स्वतन्त्र छन्, र जहाँ तिनीहरूले गरेका छैनन्, नियमनले देशको कानूनलाई तोक्छ जहाँ विशेषता प्रदर्शनलाई प्रभाव पार्ने पक्ष बानी बसोबास गर्छ, जुन सामानको बिक्रीको लागि विक्रेता हो र सेवा सम्झौताको लागि सेवा प्रदायक हो। टोर्टमा दावीहरू रोम II नियमन द्वारा शासित हुन्छन्, जसले सामान्यतया क्षति हुने देशको कानूनलाई औंल्याउँछ। क्षेत्राधिकार ब्रसेल्स I bis नियमन द्वारा शासित हुन्छ, जसले सदस्य राज्यमा बसोबास गर्ने प्रतिवादीलाई त्यो राज्यको अदालतमा मुद्दा चलाउन अनुमति दिन्छ र, सम्झौता दावीहरूको लागि, सामानहरू डेलिभर गरिएको वा सेवाहरू प्रदान गरिएको ठाउँको अदालतमा। सम्झौतामा रहेको क्षेत्राधिकार खण्डले सामान्यतया दुवैलाई ओभरराइड गर्दछ। एक पटक फैसला दिइसकेपछि, यसलाई लागूयोग्यताको कुनै पनि मध्यवर्ती घोषणा बिना नै संघभरि मान्यता दिइन्छ र लागू गरिन्छ, जसले गर्दा युरोपमा अन्यत्र स्थापित ऋणी विरुद्ध डच फैसला प्रत्यक्ष रूपमा उपयोगी हुन्छ। निर्विवाद सीमापार पैसा दावीहरूको लागि भुक्तानी प्रक्रियाको लागि युरोपेली क्रममा एक सरलीकृत मार्ग छ, र साना दावीहरूको लागि युरोपेली साना दावी प्रक्रिया धेरै हदसम्म लिखित रूपमा सञ्चालन हुन्छ। दुवै सामान्य कार्यवाही भन्दा सस्तो छन् र न त वकिलको आवश्यकता पर्दछ, यद्यपि पहिलो पत्र पठाउनु अघि कुन मार्ग प्रयोग गर्ने भन्ने मूल्याङ्कन सल्लाह लिन लायक छ।असल दाबीहरूलाई नष्ट गर्ने गल्तीहरू
असफल हुने धेरैजसो दावीहरू उठ्दा ठिक थिए। तिनीहरू पछि हराएका थिए, र सामान्यतया निम्न मध्ये एक तरिकामा। ऋणदाताहरूले वार्ता गर्दा सीमा अवधि चल्न दिन्छन्, यो धारणामा कि कुराकानीले दावीलाई सुरक्षित राख्छ। यसले गर्दैन; अधिकारको लिखित आरक्षण, स्वीकृति वा कार्यवाहीले मात्र त्यसो गर्छ। ऋणदाताहरूले पूर्वनिर्धारितको उचित सूचना बिना सम्झौता समाप्त गर्छन् वा क्षति दाबी गर्छन्, र त्यसपछि अदालतमा पत्ता लगाउँछन् कि ऋणी कहिल्यै औपचारिक रूपमा पूर्वनिर्धारित थिएन। ऋणदाताहरू सामान्य अवस्थाहरूमा भर पर्छन् जुन कहिल्यै हस्तान्तरण गरिएको थिएन। डच कानून अन्तर्गत मानक सर्तहरूको सेट रद्द गर्न सकिन्छ यदि प्रयोगकर्ताले अर्को पक्षलाई सम्झौता गर्नु अघि वा समयमा तिनीहरूलाई ध्यानमा राख्न उचित अवसर दिएन भने, र यसको साथ ब्याज, लागत र दायित्वको सीमामा खण्डहरू जान्छन्। ऋणदाताहरूले अब अवस्थित नभएको संस्था, वा समूहमा गलत कम्पनीलाई मुद्दा हाल्छन्, र फेरि सुरु गर्नुपर्छ। ऋणीहरू, तिनीहरूको तर्फबाट, मुख्यतया मौनताद्वारा आफ्नो स्थितिलाई क्षति पुर्याउँछन्। बीजक, माग, समन वा बेलिफको सूचनालाई बेवास्ता गर्नाले प्रक्रिया ढिलो हुँदैन; यसले यसलाई तीव्र बनाउँछ, किनकि एक अपरिवर्तित दाबी पूर्वनिर्धारित रूपमा स्वीकृत हुन्छ। दावीको विवाद गर्ने ऋणीले लिखित रूपमा, तुरुन्तै, कारणहरू सहित त्यसो गर्नुपर्छ, र यसमा उल्लेख गरिएको अवधि भित्र समनको जवाफ दिनुपर्छ। सही समयमा गरिएको लिखित विवाद प्रायः महिनौं पछि विकसित गरिएको प्रतिरक्षा भन्दा बढी मूल्यवान हुन्छ।डच कानून अन्तर्गत दावीहरूको बारेमा बारम्बार सोधिने प्रश्नहरू
लगभग हरेक कुराकानीमा भोर्डरिङको बारेमा दुई प्रश्नहरू आउँछन्। तल दिइएका उत्तरहरू छोटो छन्; व्यक्तिगत मामलामा स्थिति सम्झौता र तथ्यहरूमा निर्भर गर्दछ।भोर्डरिङ कति समयसम्म रहन्छ?
धेरैजसो कानुनी अधिकारहरू जस्तै, भोर्डरिङ सधैंभरि रहँदैन। यो समय सीमाको अधीनमा हुन्छ, जसलाई डच कानूनमा verjaring भनिन्छ , वा सीमाहरूको विधान। तपाईंले सामना गर्नुहुने धेरैजसो व्यवसाय र उपभोक्ता दावीहरूको लागि, यो अवधि पाँच वर्ष हो , जुन भुक्तानी मूल रूपमा बाँकी रहेको मितिबाट सुरु हुन्छ।
यो समयसीमा सकिनु अघि नै कदम चाल्नु महत्त्वपूर्ण छ। पाँच वर्ष बितिसक्दा, ऋण उठाउने तपाईंको कानुनी अधिकार पूर्ण रूपमा समाप्त हुन सक्छ। यद्यपि, यदि तपाईंले मुद्दालाई अदालतमा लैजानुभयो र दावी पुष्टि गर्ने फैसला प्राप्त गर्नुभयो भने, घडी रिसेट हुन्छ र उल्लेखनीय रूपमा विस्तार हुन्छ - अदालतको फैसला सामान्यतया २० वर्षको लागि लागू हुन्छ ।
के म मेरो भोर्डरिङ बेच्न सक्छु?
हो, तपाईं बिल्कुल सक्नुहुन्छ। यो नेदरल्याण्ड्समा सेसी भनिने एक धेरै सामान्य अभ्यास हो , जुन तपाईंको दाबी अरू कसैलाई तोक्ने वा हस्तान्तरण गर्ने कानुनी शब्द हो। प्रायः, व्यवसायहरूले आफ्नो बाँकी दाबीहरू विशेष ऋण सङ्कलन एजेन्सीलाई बेच्नेछन्।
यो स्थानान्तरण कानुनी रूपमा प्रभावकारी हुनको लागि, एउटा प्रमुख चरण छ: ऋणीलाई आधिकारिक रूपमा सूचित गरिनुपर्छ। एकपटक उनीहरूलाई औपचारिक रूपमा उपकरको बारेमा जानकारी गराइसकेपछि , उनीहरूको कानुनी दायित्व परिवर्तन हुन्छ। त्यस बिन्दुबाट, उनीहरूले नयाँ ऋणदातालाई भुक्तानी गर्न आवश्यक छ, मूल ऋणदातालाई होइन।
त्यसो भए भोर्डरिङ र फ्याक्चुअर (इनभ्वाइस) बीच के भिन्नता छ ? यसलाई यसरी सोच्नुहोस्: भोर्डरिङ तपाईंले तिर्नु पर्ने आधारभूत कानुनी अधिकार हो। फ्याक्चुअर भनेको कागजको टुक्रा हो—कागजात—जसले त्यो अधिकार प्रमाणित गर्छ र विवरण दिन्छ। इनभ्वाइस भनेको भुक्तानीको लागि औपचारिक अनुरोध हो जुन प्रत्यक्ष रूपमा अन्तर्निहित भोर्डरिङबाट उत्पन्न हुन्छ ।
लगभग हरेक बीजकले भोर्डरिङलाई प्रतिनिधित्व गर्छ , तर सबै दावीहरू एउटैबाट सुरु हुँदैनन्। उदाहरणका लागि, कार दुर्घटना पछि आर्थिक क्षतिको दाबी भनेको भोर्डरिङ हो जसमा बिलकुलै बीजक समावेश हुँदैन।